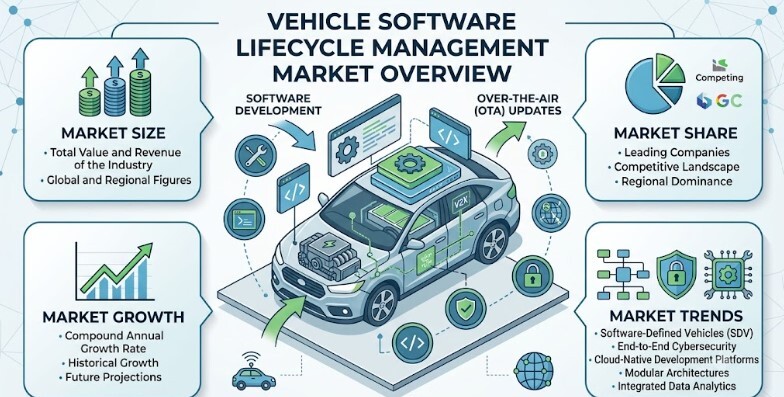
2026年の世界の車両ソフトウェアライフサイクル管理市場は、自動車メーカーがコネクテッドカー、電動車、自動運転車、デジタル対応車といった様々な車両体験を提供するためにソフトウェアへの依存度を高めていることから、力強い拡大期を迎えると予想されます。車両ソフトウェアライフサイクル管理は、開発、テスト、展開、アップデート、メンテナンス、廃止など、ソフトウェアライフサイクル全体で使用されるソリューションとサービスを網羅しています。これらのソリューションは、自動車メーカーやサプライヤーがソフトウェアの統合、サイバーセキュリティ、無線(OTA)アップデート、規制遵守、継続的な車両性能管理を行う上で役立ちます。
Fortune Business Insightsによると、世界の自動車ソフトウェアライフサイクル管理市場規模は2025年に51億2000万米ドルと評価されました。同市場は2026年の58億3000万米ドルから2034年には164億8000万米ドルに成長すると予測されており、2026年から2034年の予測期間中の年平均成長率(CAGR)は13.9%です。2025年にはアジア太平洋地域が市場を牽引し、市場シェアの34.96%を占め、市場規模は17億9000万米ドルに達しました。
コネクテッドカーおよびソフトウェア定義型車両の普及拡大
コネクテッドカー、電気自動車、ソフトウェア定義型車両の普及拡大は、市場成長を支える主要因の一つです。自動車メーカーは、インフォテインメント、自動運転、バッテリー管理、車両接続、運転支援機能など、幅広い分野でソフトウェアプラットフォームの統合を進めています。ソフトウェアが車両機能においてますます重要な役割を果たすようになるにつれ、メーカーは開発、テスト、展開、保守を効率化できるライフサイクル管理ソリューションを必要としています。
OTA(無線によるソフトウェアアップデート)は、メーカーがソフトウェアの機能強化、セキュリティパッチ、機能アップグレード、パフォーマンス改善などをリモートで提供できるため、ますます重要性を増しています。これにより、物理的な整備の必要性が軽減されるとともに、車両所有期間全体を通して継続的なソフトウェア革新が促進されます。
市場の推進要因、阻害要因、および機会
市場推進要因:コネクテッドカーやソフトウェア定義型車両の普及拡大に伴い、ライフサイクル管理ソリューションへの需要が高まっています。ソフトウェアの複雑化、OTA(無線アップデート)要件、サイバーセキュリティニーズ、および規制要件の高まりが、自動車メーカーによる先進的なプラットフォームへの投資を促しています。
市場の制約要因:高度な統合の複雑さと開発コストが、普及を制限する可能性がある。現代の車両には、複数の電子制御ユニット、センサー、および接続システムが搭載されており、これらは連携して動作する必要がある。自動車メーカーはまた、ソフトウェアインフラストラクチャ、サイバーセキュリティフレームワーク、クラウド展開、継続的なテスト、および車両モデルとオペレーティングシステム間の互換性の維持に関連する費用にも直面している。
市場機会: OTAアップデートエコシステムの拡大は、大きなビジネスチャンスを生み出しています。クラウド接続された車両エコシステムにより、メーカーはディーラーへの来店なしに、リモートでのソフトウェアアップグレード、パフォーマンス最適化、機能有効化を提供できます。電気自動車や自動運転車の普及拡大に伴い、継続的なソフトウェア監視およびアップデート機能への需要もさらに高まっています。
市場の課題:サイバーセキュリティリスクとデータプライバシーに関する懸念は、依然として重要な課題です。コネクテッドカーは、クラウドプラットフォーム、無線ネットワーク、OTAシステムを介して大量のデータをやり取りします。そのため、自動車メーカーは、自動車ソフトウェア環境を保護するために、安全なコーディング手法、暗号化技術、リアルタイムの脅威監視を必要としています。
主要市場セグメント
導入モード別(オンプレミス型とクラウド型)
車種別(ハッチバック&セダン、SUV、小型商用車、大型商用車)
推進方式別(内燃機関、電気自動車、ハイブリッド車)
アプリケーション別(無線(OTA)ソフトウェアアップデート、自動運転ソフトウェア管理、インフォテインメント&テレマティクス管理、その他)
詳細な分析と目次を含む完全な調査レポートはこちらをご覧ください: https://www.fortunebusinessinsights.com/vehicle-software-lifecycle-management-market-117741
地域別市場分析
アジア太平洋地域は2025年に最大の市場シェアを占め、市場規模は17億9000万米ドルに達すると予測されている。自動車生産の好調、EVの急速な普及、コネクテッドカー技術、ソフトウェア定義型車両プラットフォーム、自動運転技術、OTAシステムなどが、この地域の成長を支えている。中国、日本、韓国、インドは、この地域における重要な市場である。
欧州は2番目に大きな市場シェアを占めており、2026年から2034年にかけて年平均成長率(CAGR)14.2%で成長すると予測されている。車両サイバーセキュリティ、自動運転車およびコネクテッドカー、ソフトウェア定義アーキテクチャ、クラウドベースの開発プラットフォーム、OTA機能、EV生産などが市場拡大を支えている。
北米は世界第3位の市場規模を誇る。コネクテッドカー、AIを活用したモビリティ、クラウドベースの自動車ソフトウェアプラットフォーム、EVの普及、ADAS(先進運転支援システム)、自動運転車の開発などが需要を支えている。米国市場は2026年には14億6000万米ドルに達すると予測されている。
競争環境
車両ソフトウェアライフサイクル管理市場では、企業がソフトウェア定義型車両プラットフォーム、OTA技術、サイバーセキュリティソリューション、AI駆動型開発ツール、クラウド統合、デジタルツイン技術、継続的インテグレーションおよびデプロイメント機能に投資しているため、激しい競争が繰り広げられています。戦略的提携、パートナーシップ、買収、長期ソフトウェアプラットフォーム契約などが、技術力と地域におけるプレゼンスの拡大に活用されています。
市場で取り上げられている主要企業には、シーメンスAG、ロバート・ボッシュGmbH、エレクトロビット・オートモーティブGmbH、ベクター・インフォマティクスGmbH、IBMコーポレーション、マイクロソフトコーポレーション、PTC Inc.、インテリアスLtd.、キャップジェミニSE、タタ・エルクシLtd.、KPITテクノロジーズLtd.、ハーマン・インターナショナル・インダストリーズ、ウィンド・リバー・システムズ、ブラックベリーQNX、シノプシスなどが含まれます。
将来の市場展望
車両ソフトウェアライフサイクル管理市場の将来は、コネクテッドカー、電動化、自動運転、ソフトウェア定義型モビリティへの移行と密接に結びついています。継続的なソフトウェアアップデート、サイバーセキュリティ、自動テスト、クラウド統合、デジタルツイン、AI駆動型分析、規制遵守に対する要求の高まりは、ライフサイクル管理ソリューションへの需要をさらに高めることが予想されます。自動車メーカーがソフトウェア中心の車両アーキテクチャへの移行を続ける中、拡張性とセキュリティに優れたソフトウェアライフサイクル機能を提供する企業は、拡大する自動車ソフトウェアエコシステムへの参画において有利な立場にあります。
日本の市場に興味がありますか?最新の車両ソフトウェアライフサイクル管理市場に関するインサイトをご覧ください。
この記事をシェア