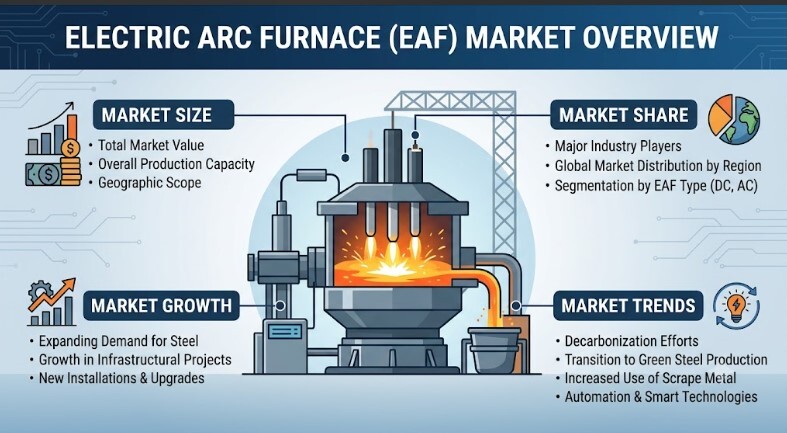
2026年における電気アーク炉市場規模は、現代の製鉄産業において重要な位置を占めており、鉄スクラップやその他の金属材料の溶解・リサイクルを支えています。電気アーク炉は、高電圧のアーク放電を利用して材料の溶解に必要な熱を発生させます。効率的な鉄鋼生産、スクラップリサイクル、そして柔軟な操業を可能にするその能力は、世界の金属産業においてますます重要性を増しています。
Fortune Business Insightsによると、世界の電気アーク炉市場規模は2025年に8億6,860万米ドルと評価され、 2026年の9億5,490万米ドルから2034年には24億7,438万米ドルに成長すると予測されており、予測期間中の年平均成長率(CAGR)は12.60%となる見込みです。アジア太平洋地域は2025年に52.80%のシェアを占め、世界市場を牽引しました。自動車、インフラ、建設業界からの鉄鋼需要の増加と、持続可能な鉄鋼生産への関心の高まりが、市場拡大を後押ししています。
電気炉は、従来の高炉を用いた製鋼法に代わる製鋼方法を提供する。この技術は、鉄くず資源へのアクセスが良い地域にとって特に有効である。電気炉システムは、様々な鋼種に対応でき、変化する市場ニーズへの柔軟な対応を製造業者に提供する。
持続可能な鉄鋼生産への注目の高まり
持続可能性は、電気炉技術の導入に影響を与える重要な要素となっている。鉄鋼・鉱業会社は、事業活動に伴う排出量への対策をますます重視しており、炭素排出量削減に貢献できる技術を求めている。こうした状況を受け、より広範な排出抑制戦略の一環として、従来の高炉を電気炉技術に置き換えることへの関心が高まっている。
持続可能な製鉄への移行は、鉄スクラップのリサイクル、節水、再生可能エネルギーの導入、操業効率の向上といった取り組みの強化によっても支えられています。これらの要因が、電気炉業界全体の技術開発と投資を形作っています。
直接還元鉄が電気炉の採用を支援
Fortune Business Insightsは、製鉄における直接還元鉄(DRI)の利用拡大を、電気炉市場の成長を支える主要因として挙げている。DRIは、排出規制への対応や柔軟な操業開始・停止が可能であることなど、従来の高炉プロセスに比べて多くの利点を提供する。
DRIは、電気炉製鋼メーカーが市場状況に応じて炉装入量を調整し、炭素含有量、金属鉄含有量、物理的・化学的特性が安定した高品質の鋼を生産することを可能にします。その他の利点としては、不純物含有量の低減、化学組成の予測可能性、設備投資および運転コストの削減、連続製鉄プロセスなどが挙げられます。最終用途産業における鉄鋼消費量の増加は、DRIおよび電気炉技術への需要をさらに押し上げると予想されます。
市場の推進要因と阻害要因:
製鉄における直接還元鉄(DRI)の採用拡大は、市場成長の大きな要因となっている。電気炉(EAF)技術は、鉄鋼メーカーに材料選択と生産における柔軟性を提供するとともに、スクラップリサイクル機能によってより持続可能な製鉄を支える。自動車、建設、インフラ分野における鉄鋼需要の増加も、市場拡大に貢献している。
しかし、電気アーク炉(EAF)の導入には多額の初期投資が必要となるため、普及が阻害される可能性がある。電気アーク炉システムには、炉本体、電極、変圧器、排ガス処理設備、装入システムなど、特殊な部品が必要となる。炉建屋、基礎、冷却システム、配電網といったインフラ整備も設置コストに加算される。こうした資金面の制約は、市場参入、生産能力拡大、設備改修に関する意思決定に影響を与える可能性がある。
市場の競争環境:
電気炉市場には、持続可能性、技術革新、事業の多角化、および操業効率に重点を置く主要メーカーや鉄鋼業界企業が参入しています。各社は、炭素排出量の削減、鉄スクラップのリサイクル最大化、節水、そして製鉄工程への再生可能エネルギー資源の統合に取り組んでいます。
主要な業界動向としては、Tenova社がイタリアのORI Martin社に電気アーク炉を納入したこと、ArcelorMittal社がルクセンブルクのベルヴァルに新たな電気アーク炉生産能力への投資を計画していること、そしてDanieli社が新関西製鉄向けにQ-One社のデジタルパワーエレクトロニクス技術を導入したことが挙げられる。また、Primetals Technologies社とSalzgitter Flachstahl社は、低炭素鋼製造施設に併設する電気アーク炉に関する契約を締結した。
市場セグメント:
種類別(直流アーク炉と交流アーク炉)
積載量別(100トン以下、100~300トン、300トン以上)
用途別(鉄系金属および非鉄金属)
詳細な分析と目次を含む完全な調査レポートはこちらをご覧ください: https://www.fortunebusinessinsights.com/electric-arc-furnaces-market-104745
市場地域別分析:
アジア太平洋地域:アジア太平洋地域は、 2025年に世界の電気炉市場を52.80%のシェアで支配し、4億5,900万米ドルの収益を生み出しました。同地域の市場規模は、2026年には5億830万米ドルに達すると予測されています。中国、インド、日本の急速な都市化と工業化により、電気炉技術を用いて生産される鉄鋼やその他の金属の需要が増加しています。中国、インド、日本は主要市場であり、2026年の市場規模はそれぞれ2億4,900万米ドル、1億2,410万米ドル、5,090万米ドルと予測されています。
欧州: 2025年、欧州は世界市場需要の19.00%を占め、市場規模は1億6480万米ドルに達しました。同地域市場は2026年には1億7980万米ドルに達すると予測されています。持続可能性、技術革新、環境規制が、欧州全域における電気炉の導入を後押ししています。
北米:北米は2025年に1億4050万米ドルの市場規模となり、世界市場の16.20%を占めました。同地域の市場規模は2026年には1億5410万米ドルに達すると予測されています。同地域では電気炉技術がミニミル操業やスクラップリサイクルと密接に統合されており、米国が依然として最大の貢献国となっています。
市場トップ企業
- 日本製鉄株式会社(日本)
- Danieli & C. Officine Meccaniche SpA (イタリア)
- アルセロールミッタル(ルクセンブルク)
- テノバ社(イタリア)
- SMSグループGmbH(ドイツ)
- エレクトロサーモ(インド)
- ポール・ワース株式会社 IHI (日本)
- プライメタルズ・テクノロジーズ(英国)
- 無錫東雄重炉有限公司(中国)
- JPスチール・プランテック株式会社(日本)
将来の市場展望:
電気炉市場の将来的な展望は、製鉄業がより持続可能で効率的な生産方法へと変革していく過程と密接に関係している。直接還元鉄(DRI)の利用拡大、鉄スクラップのリサイクル増加、そして業界における炭素排出量削減への注力は、電気炉の普及を今後も後押しすると予想される。
日本の市場を牽引する要因とは?最新の電気アーク炉市場に関する洞察をご覧ください。
この記事をシェア