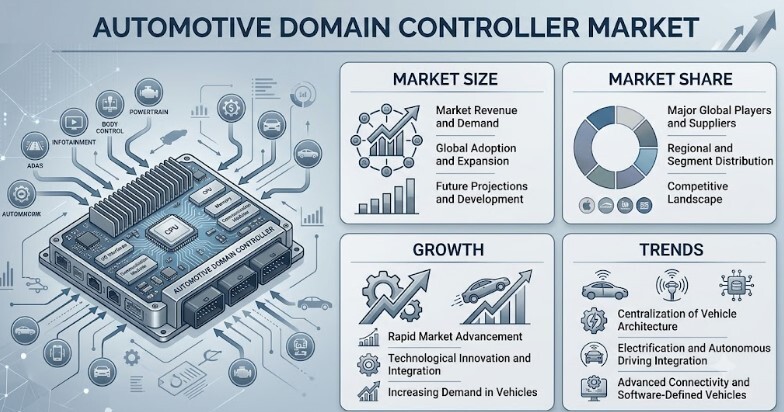
2026年の世界の自動車用ドメインコントローラ市場は、車両の電気・電子アーキテクチャがより集中化、接続化、ソフトウェア主導化するにつれて、着実に変化を遂げています。自動車用ドメインコントローラは、特定の車両ドメイン内の複数の機能や特性を管理するように設計された高度な電気・電子(E/E)アーキテクチャシステムです。これらのシステムは、先進運転支援システム(ADAS)、コックピットシステム、ボディ制御、パワートレイン機能、その他の車両技術などのアプリケーションをサポートします。ドメインコントローラは、複数の電子制御ユニット(ECU)をより少ない集中型コンピューティングユニットに統合することで、効率性の向上、物理的な設置スペースの削減、原材料関連コストの最小化に貢献します。
Fortune Business Insightsによると、世界の自動車用ドメインコントローラー市場規模は2025年に67億6000万米ドルと評価されました。同市場は2026年の86億8000万米ドルから2034年には142億9000万米ドルに成長すると予測されており、2026年から2034年までの年平均成長率(CAGR)は6.42%です。アジア太平洋地域は2025年に54.81%のシェアを占め、市場を牽引しました。
自動車用ドメインコントローラー市場の動向と業界の変革
自動車用ドメインコントローラ市場に影響を与える主要なトレンドの一つは、従来のECUベースの車両設計から、集中型ゾーンアーキテクチャへの移行です。従来の車両には多数のECUが搭載されており、配線システムの複雑化、車両重量の増加、システム複雑性の増大につながっていました。ゾーンアーキテクチャでは、複数のECUをより少数の高性能なドメインコントローラに統合し、車両内の物理的な位置に応じて複数のシステムを管理します。
このアーキテクチャの移行により、配線長、システム重量、コストを削減できるだけでなく、よりエネルギー効率の高い車両設計も可能になります。こうした利点は、特に電気自動車にとって重要です。ゾーンアーキテクチャは、自動車メーカーに拡張性の向上ももたらし、標準化されたハードウェアプラットフォームで複数の車種をサポートしながら、ソフトウェアによる差別化も可能にします。コネクテッドカー、自動運転車、電動車の普及拡大に伴い、集中型ドメインコントローラ技術への需要が高まっています。
市場トップ企業
- STマイクロコントローラ
- ヴィステオン株式会社
- インフィニオン・テクノロジーズ
- ロバート・ボッシュ社
- アプティブPLC
- ルネサス
- テキサス・インスツルメンツ
- パナソニック株式会社
- NXPセミコンダクターズ
- コンチネンタルAG
- モノリシック電力システム
- ヴァレオ
市場の推進要因と阻害要因
先進運転支援システム(ADAS)と自動運転機能の統合が進んでいることが、自動車用ドメインコントローラ市場の成長を牽引する主要因となっています。アダプティブクルーズコントロール、車線維持支援、自動緊急ブレーキ、衝突回避など、最新の安全機能や運転支援機能には、カメラ、レーダー、LiDAR、その他のセンサーによって生成される大量のデータをリアルタイムで処理する必要があります。ドメインコントローラは、これらの高度なシステムの処理要件をサポートできる集中型コンピューティング機能を提供します。
車両におけるソフトウェアとデータ処理能力の重要性の高まりも、市場の発展に貢献している。自動車メーカーは、コネクティビティ、安全性、運転支援、そして車内体験の向上にますます注力しており、複数の機能を管理できるコンピューティングプラットフォームへの需要が高まっている。
しかしながら、開発および統合コストの高さは依然として大きな制約となっている。ドメインコントローラには、高度なプロセッサ、GPU、専用マイクロチップ、複雑なソフトウェア、そして広範なテストが必要となる。これらのシステムの開発と検証には、特にADAS(先進運転支援システム)や自動運転機能を搭載した車両の場合、多額の投資が必要となる可能性がある。ソフトウェアの複雑さと機能安全要件は、開発および検証コストをさらに押し上げる要因となる。
最新の市場機会
電気自動車の急速な普及は、自動車用ドメインコントローラー企業にとって大きなビジネスチャンスとなる。EVプラットフォームは、バッテリーシステム、パワートレイン、温度制御、インフォテインメント、その他の機能を管理するために、高度な電子アーキテクチャを必要とする。ドメインコントローラーは、これらの機能を一元化しつつ、電気・電子システムの複雑さを軽減することができる。
高電圧バッテリーとパワーエレクトロニクスは、安全性、効率性、バッテリー寿命を維持するために、精密な監視と管理が必要です。自動車メーカーがモジュール式のEVプラットフォームを開発するにあたり、ドメインコントローラーは、さまざまな車両構成をサポートしながら、車両アーキテクチャの標準化に役立ちます。このアプローチにより、EVプラットフォームの開発コストを削減し、市場投入までの時間を短縮できます。
市場の競争環境
競争環境は、自動車業界とドメインコントローラー業界で事業を展開する老舗企業によって特徴づけられています。主要企業は、集中型コンピューティングとE/Eアーキテクチャへの移行に対応するため、ドメインコントローラーを投入しています。また、各社はADAS(先進運転支援システム)や自動運転アプリケーション向けに特化した製品にも注力しています。
業界の動向としては、提携、製品発表、技術拡張などが挙げられます。パナソニックオートモーティブシステムズは、2024年12月にArmとソフトウェア定義型車両の標準化に関して提携しました。エレクトロビットは、2024年8月にNETA AutoおよびHirain Technologiesと提携し、統合型ゲートウェイドメインコントローラープロジェクトを開発しました。その他の動向としては、HarmanのReady Upgradeプラットフォーム、AmbarellaのAIベースのドメインコントローラー拡張、ValeoとBMWのADASドメインコントローラー供給契約などがあります。
市場セグメント
自動車用ドメインコントローラー市場は以下のように分類されます。
ドメイン別(パワートレイン、ボディ&シャシー、インフォテインメント、ADAS)
車種別(乗用車および商用車)
推進方式(電気および内燃機関)
アプリケーション別(アクティブセーフティ、ボディコントロール、ユーザーエクスペリエンス、パワートレインマネジメント)
詳細な分析と目次を含む完全な調査レポートはこちらをご覧ください: https://www.fortunebusinessinsights.com/automotive-domain-controller-market-108408
市場の地域別分析
アジア太平洋地域は自動車用ドメインコントローラー市場を牽引し、2025年には37億1000万米ドルの収益を上げ、世界全体の収益の54.81%を占めました。同地域の市場規模は2026年には47億7000万米ドルに達すると予測されています。この地域の優位性は、大規模な自動車製造基盤、EV普及の拡大、スマートでコネクテッドなモビリティソリューションへの需要増加によって支えられています。中国は2026年に22億3000万米ドル、インドは5億米ドル、日本は6億2000万米ドルに達すると予測されています。
北米は2025年に世界市場の22.39%を占め、市場規模は15億1000万米ドルに達し、2026年には19億3000万米ドルに達すると予測されている。欧州は2025年に13億3000万米ドルを占め、世界市場の19.67%を占め、2026年には17億米ドルに達すると予測されている。その他の地域は2025年に世界市場の3.10%を占めた。
将来の市場展望
自動車用ドメインコントローラー市場の将来は、コネクテッドカー、電動化車両、そしてますます自動化が進む車両の継続的な発展と密接に結びついています。集中型およびゾーン型アーキテクチャへの移行は、電子回路の複雑さを軽減しながら、車両機能のより効率的な管理をサポートすることが期待されます。ADAS、自動運転、高度なインフォテインメント、アクティブセーフティ、およびソフトウェアベースの車両機能に対する需要の高まりは、ドメインコントローラーメーカーにとってさらなるビジネスチャンスを生み出すと予想されます。
日本の市場に興味がありますか?最新の自動車ドメインコントローラー市場に関するインサイトをご覧ください。
この記事をシェア